
Kalkulačka nákladů na rovnátka a úhrady pojišťoven
Shrnutí situace
Vyplňte formulář pro zobrazení analýzy.
Celková cena léčby:
0 Kč
Úhrada pojišťovnou:
0 Kč
Váš doplatek (bez úroků):
0 Kč
Při splátkách:
Celková částka se splácenými úroky bude přibližně: 0 Kč
Doporučení a upozornění
Začít nosit rovnátka je často větší šok pro rodinný rozpočet než pro ústa. Představa, že vám někdo řekne "musíte mít rovnátka", zní jako rozsudek nad vaší peněženkou. A upřímně? Často jím i je. Průměrná cena za klasická fixní rovnátka se v České republice v roce 2026 pohybuje mezi 45 000 a 80 000 korunami. To není málo. Ale otázka "kdo to vlastně platí?" nemá jednu jednoduchou odpověď. Záleží na věku, typu vady, typu pojištění a hlavně na tom, jak moc si umíte vyjednat podmínky.
Je to zdravotní nutnost, nebo jen krása?
Tady začíná ten nejzásadnější omyl. Mnoho lidí si myslí, že ortodontická léčba je čistě kosmetická záležitost. Není. Pokud máte křivé zuby, které způsobují bolesti čelisti (kloubní dysfunkce), špatný skus vedoucí k opotřebení skloviny, nebo problémy s výslovností, jedná se o zdravotní indikaci. Rozdíl je zásadní. Kosmetická závada, kdy máte jen mírně nakloněný jeden zub, vám pojišťovna pravděpodobně nezaplatí ani korunu. Ale pokud vám křivost zubů ničí klouby nebo žvýkací funkci, situace se mění.
V praxi to vypadá tak, že stomatolog musí posoudit, zda jde o funkční poruchu. Pokud ano, vystaví doporučení k ortodontovi. Ten pak určí typ aparátu. Pozor ale: pojišťovny mají svá pravidla. Například VZP, Všeobecná zdravotní pojišťovna ČR, největší česká veřejná zdravotní pojišťovna či OZP, Oblastní zdravotní pojišťovna, soukromá zdravotní pojišťovna působící v ČR mohou přispět na část léčby, ale obvykle jen u dětí a dospívajících do určitého věku. U dospělých je podpora minimální nebo žádná.
Rozdíl mezi dětmi a dospělými: Věk rozhoduje
Pojišťovny jsou štědřejší k dětem. Důvod je prostý - prevence. Léčit malého pacienta je často snazší, rychlejší a dlouhodobě levnější pro celý systém. Většina českých zdravotních pojišťoven hradí základní fixní rovnátka pro děti do 18 let, pokud je diagnostikována středně těžká až těžká vada skusu. Hranice se může lišit; některé pojišťovny podporují léčbu i do 21 let, pokud student studuje denně.
Jakmile vám přeskočí osmnáctka, jste na sobě. Ano, existují výjimky. Pokud máte velmi vážnou anomálii, která ohrožuje vaše zdraví (například nemožnost správně žvýkat potraviny), můžete žádat o individuální příspěvek. Ale nepočítejte s tím, že vám zaplatí celou sumu. Reálně se příspěvek od pojišťovny pro dospělého pohybuje v řádu tisíců korun, nikoliv desítek tisíc. Často jde o symbolických 2 000 až 5 000 Kč ročně, což při ceně léčby 60 000 Kč je jen kapka v moři.
| Kategorie pacienta | Hrazeno pojišťovnou? | Reálný doplatek klienta | Poznámka |
|---|---|---|---|
| Dítě do 18 let (těžká vada) | Ano (základní fixní) | Nízký (kontrola + dlahy) | Pojišťovna hradí aparát, klient platí servis |
| Dospívající 18-21 let | Částečně / Individuálně | Střední | Záleží na konkrétní pojišťovně a dokumentaci |
| Dospělý (kosmetická vada) | Ne | Plná cena (45k-80k Kč) | Lze řešit úvěrem nebo splátkami |
| Dospělý (zdravotní důvody) | Minimální příspěvek | Vysoký | Pojišťovna může přispět pár tisíců, ne celou částku |
Soukromé pojištění: Vaše tajná zbraň
Pokud pracujete ve firmě, která nabízí soukromé zdravotní pojištění, doplňkové pojištění kryjící výkony hrazené státem jen částečně nebo vůbec, máte vyhráno. Ne všechny balíčky kryjí ortodoncii, ale ty lepší ano. Podívejte se do své pojistné smlouvy na sekci "Specializované výkony" nebo "Doplňková péče". Některé pojišťovny, jako Allianz, mezinárodní pojišťovací skupina působící v ČR nebo Generali, italská pojišťovací společnost s pobočkou v ČR, nabízejí limity, které mohou pokrýt až 50-70 % nákladů na rovnátka, pokud je léčba zahájena před určitým věkem nebo pokud jde o novorozené dítě.
Tip z praxe: Pokud teprve zvažujete sjednání soukromého pojištění, pozor na "čekací lhůty". Většina smluv má období, během kterého nemůžete čerpat plnění pro již existující vady. Pokud už víte, že potřebujete rovnátka, sjednejte si pojištění co nejdříve, ideálně ještě před první návštěvou ortodonta. Jinak vám pojišťovna řekne: "Tuhle vadu jsme nevěděli, když jste podepisovali smlouvu," a nepřispěje nic.
Splátky a úvěry: Jak na to bez stresu?
Většina ortodontických ordinací dnes nenutí pacienty platit celou částku najednou. Nabízejí vlastní splátkové kalendáře nebo spolupracují s finančními domy. Typický model vypadá tak, že zaplatíte zálohu (například 30 %) při nasazení aparátu a zbytek rozložíte na 24 až 36 měsíců. Úroky bývají nízké, často kolem 5-8 % ročně, což je stále lépe než kreditní karta.
Při výběru splátek buďte opatrní. Přečtěte si drobný tisk. Některé "bezúročné" splátky mají vysoké poplatky za vedení účtu nebo pokuty za předčasné splacení. Zeptejte se přímo lékaře: "Co se stane, když budu chtít rovnátka sundat dřív kvůli stěhování nebo těhotenství? Budu muset doplatit celou sumu, nebo jen zbytek?" Transparentnost je klíčová. V Ostravě i Praze se standardem stalo, že klinika nabídne tři varianty: hotovostní slevu (často 5-10 %), klasické splátky nebo kombinaci s pojištěním.
Fazety na křivé zuby: Alternativní cesta?
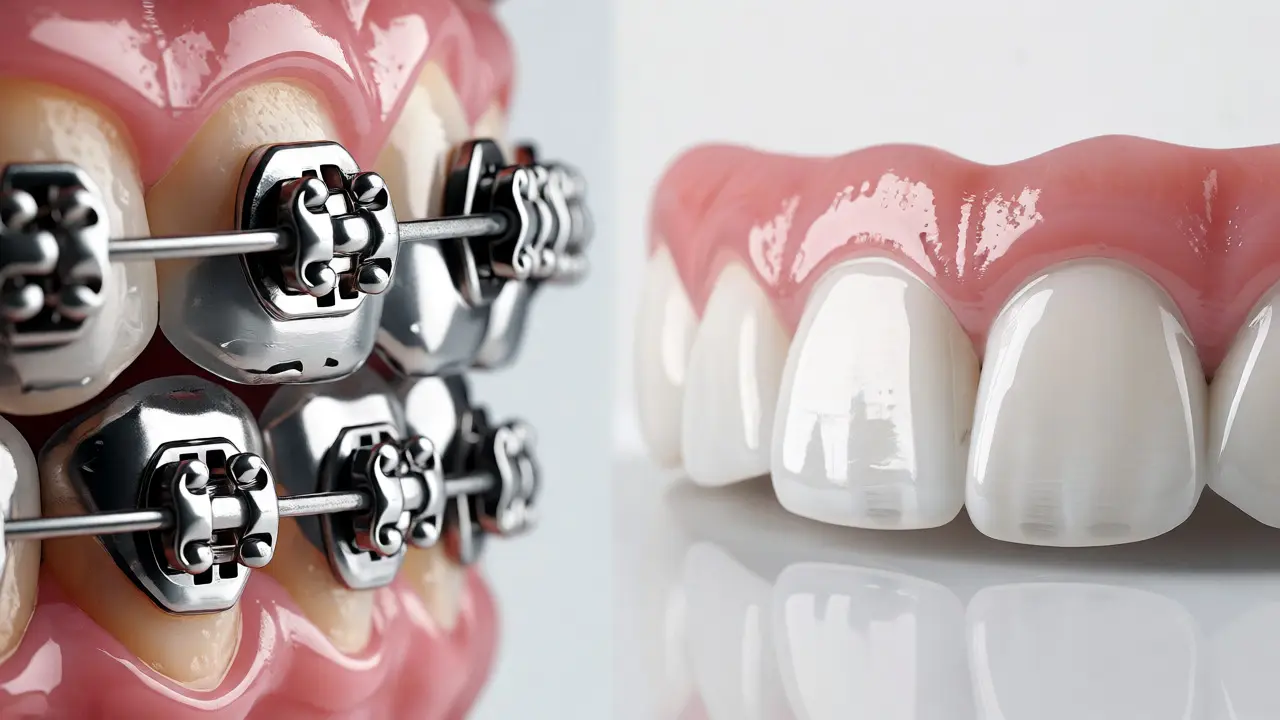
Zmínili jste ve svých dotazech fazety na křivé zuby, tenké keramické nebo kompozitní vrstvy nalepené na přední plochu zubu pro maskování nedokonalostí. Je to alternativa k rovnátkám? Ano, ale s velkým "ale". Fazety jsou rychlé řešení. Za dva týdny máte krásný úsměv. Ale pokud máte skutečně křivé zuby, fazety mohou být rizikové. Abyste vyrovnali povrch, musí dentist často zub "opilit", tedy ubrat ze zdravé tkáně. U silně křivých zubů by bylo nutné pilovat příliš mnoho, což vede k citlivosti nebo nutnosti korunky.
Fazety jsou ideální pro mírné nerovnoměrnosti, mezery mezi zuby (diastémy) nebo zabarvené skloviny, kterou nelze vybělit. Pokud vám však chybí místo pro zuby nebo máte hluboký skus, fazety problém nevyřeší, jen zamaskují. A hlavně - fazety stojí peníze také. Jedna keramická faceta se pohybuje od 8 000 do 15 000 Kč. Na šest předních zubů je to 50 000 až 90 000 Kč. Takže finančně to není vždy levnější varianta, jen rychlejší. A pojišťovny na fazety téměř nikdy nepřispívají, protože jsou považovány za estetickou medicínu.
Jak si zajistit nejlepší cenu a pokrytí?
Než podepíšete souhlas s léčbou, udělejte tento checklist:
- Získejte diagnózu od dvou různých ortodontů. Jeden vám může říct, že stačí noční dlahy za 15 000 Kč, druhý bude trvat na fixních za 60 000 Kč. Druhý názor je zadarmo nebo za malý poplatek a může vám ušetřit desítky tisíc.
- Zeptejte se na "předplacené programy". Některé kliniky mají programy pro rodiny, kde sourozenci dostanou slevu, pokud začnou léčbu společně.
- Kontrolujte limit pojištění. Zavolejte na svou pojišťovnu a zeptejte se: "Mám soukromé pojištění X, jaký je maximální roční limit pro ortodoncii?" Nechte si to potvrdit mailem.
- Ujistěte se, že cena zahrnuje kontroly. Rovnátka nejsou jednorázový nákup. Musíte chodit na aktivaci drátů každých 6-8 týdnů. Ptáte se: "Je v ceně 50 000 Kč zahrnuto všech 24 kontrol?" Pokud ne, počítejte dalších 10 000 Kč navíc.
Reálná zkušenost ukazuje, že ti, kteří si nechají poradit od nezávislého stomatologa (ne toho, který rovnátka prodává), mají menší šanci na předraženou léčbu. Ortondontika je business, a stejně jako u aut, i zde platí, že "nejlevnější" neznamená nejlepší, ale "nejdražší" neznamená automaticky nejlepší výsledky.
Hradí všechny zdravotní pojišťovny v ČR rovnátka stejně?
Ne, podmínky se liší. Veřejné pojišťovny (VZP, OZP, ČPP) mají nastavené limity pro děti a mládež do 18-21 let při středně těžkých vadách. Soukromé pojišťovny (Allianz, Uniqa) mají individuální limity stanovené ve smlouvě, které mohou platit i pro dospělé, ale často s čekací lhůtou. Vždy si ověřte aktuální výši úhrady přímo u své pojišťovny.
Mohu si vzít hypotéku nebo úvěr na rovnátka?
Ano, většina bank nabízí speciální spotřebitelské úvěry na zdravotní výkony. Úrok se pohybuje kolem 7-10 %. Alternativou jsou přímé splátky v ordinaci, které jsou často bezúročné nebo s nižším úrokem než banka, ale mohou mít vyšší administrativní poplatky. Porovnejte RPSN (Roční procentní sazbu nákladů) u obou možností.
Jsou fazety levnější než rovnátka?
To závisí na rozsahu. Fazety se počítají za kus. Pokud potřebujete jen 2-4 fazety, může to být levnější a rychlejší než celková ortodontická léčba. Pokud ale chcete opravit celou horní čelist (6-8 zubů), cena fazet (cca 60 000-100 000 Kč) může překonat cenu klasických rovnátek. Navíc fazety vyžadují čas od času výměnu, zatímco rovnátka řeší problém natrvalo.
Co když mi rovnátka nebudou fungovat?
Před nasazením aparátu by měl ortodont podepsat s vámi informovaný souhlas, který popisuje rizika. Pokud léčba selže kvůli chybnému postupu lékaře, máte právo na reklamaci. V případě, že problém vznikne kvůli vašemu nedodržování hygieny nebo instrukcí (např. jíte tvrdé jídlo s rovnátky), náklady na opravu hradíte sami. Vždy si nechte písemně potvrdit plán léčby a očekávané výsledky.
Platí se něco navíc za průhledná rovnátka (Invisalign)?
Ano, průhledná rovnátka jsou výrazně dražší. Zatímco fixní rovnátka stojí kolem 50 000 Kč, Invisalign nebo podobné systémy se pohybují mezi 80 000 a 120 000 Kč. Pojišťovny je obvykle nehrazí, protože jsou vnímány jako prémiová/kosmetická služba. Výhodou je diskrétnost a komfort, nevýhodou cena a nutnost nosit je 22 hodin denně.


